

 NPD
 Formulaciones personalizadas
 Control de calidad
 Co-Manufactura a la medida
 Producción a gran escala
 Marca Privada
 Productos de cacao Upcycled


| Respuesta rápida: En Estados Unidos se están produciendo cuatro cambios normativos y de mercado de forma paralela, y cada uno de ellos incide de manera diferente en el informe sobre el desarrollo de nuevos productos (NPD) del sector del chocolate. La FDA ha redefinido la declaración de contenido nutricional «saludable», incluyendo el azúcar añadido como uno de los nutrientes que la invalidan. Se ha propuesto un «cuadro de información nutricional» en la parte frontal del envase que indicaría si el contenido de azúcares añadidos, grasas saturadas y sodio es bajo, medio o alto. El HHS y el USDA han presentado la primera propuesta del Gobierno federal para definir los alimentos ultraprocesados, mientras que algunos estados ya están legislando al respecto por su cuenta. Además, la adopción del GLP-1 está reestructurando lo que los consumidores incluyen en su cesta: raciones más pequeñas, más proteínas y menos azúcar por caloría. Nada de esto está zanjado, y nada apunta a una única respuesta en materia de reformulación. |
Aproximadamente el 18 % de los adultos estadounidenses tomaba un medicamento de GLP-1 en la primavera de 2026, frente al 14 % del año anterior, según datos de una encuesta de FTI Consulting. Por otra parte, el HHS informa de que «casi el 60 % de la dieta estadounidense está compuesta por alimentos ultraprocesados», lo que sirvió de base para los anuncios de políticas de agosto de 2026. Ambas cifras están evolucionando a un ritmo más rápido de lo que la mayoría de las estrategias de las marcas estaban preparadas para afrontar.
Índice:
-
Hacia dónde se dirige la política alimentaria de EE. UU. en 2026: cuatro cambios que afectan al informe de NPD
-
La nueva declaración «saludable», el etiquetado en la parte frontal del envase y lo que suponen para el chocolate
-
Alimentos ultraprocesados, legislación estatal y el panorama fragmentado del cumplimiento normativo
-
La adopción del GLP-1 y el giro hacia formatos ricos en proteínas y con raciones controladas
-
Donde la elección de ingredientes se une al momento político: palancas de reformulación para las marcas de chocolate
-
Preguntas frecuentes
Hacia dónde se dirige la política alimentaria de EE. UU. en 2026
Ninguno de estos cambios es especulativo. Cada uno de ellos ya cuenta con una normativa, una propuesta de normativa o una señal de mercado cuantificable asociada. Lo que tienen en común es una consecuencia shared para el desarrollo de productos de chocolate: los criterios según los cuales se evalúa, etiqueta y elige un producto se están redefiniendo prácticamente al mismo tiempo.
Los cuatro cambios, en el orden en que surgieron en el debate sobre el desarrollo de nuevos productos (NPD):
- La definición actualizada de la FDA de «saludable» (norma definitiva, en vigor a partir de febrero de 2025; cumplimiento obligatorio a partir de febrero de 2028): es la primera vez que el azúcar añadido se considera un nutriente que invalida esa declaración.
- Una propuesta de «cuadro de información nutricional» en la parte frontal del envase (publicada en enero de 2025, aún en revisión por parte de la FDA como objetivo prioritario para 2026) que clasificaría el azúcar añadido, las grasas saturadas y el sodio en las categorías «Bajo», «Medio» o «Alto».
- Una propuesta de definición federal de «alimentos ultraprocesados» (presentada en agosto de 2026 por el HHS y el USDA), que se desarrolla en paralelo a las leyes estatales sobre alimentos ultraprocesados ya aprobadas o en fase de borrador.
- La adopción en curso del GLP-1 está transformando lo que los consumidores compran realmente; los datos de encuestas publicados indican que, en la primavera de 2026, aproximadamente uno de cada seis adultos estadounidenses tomaba este medicamento.
Cada uno de estos aspectos se trata en las secciones siguientes, junto con los cambios que supone específicamente para el sector del chocolate.
La nueva declaración «saludable», el etiquetado en la parte frontal del envase y lo que suponen para el chocolate
Por primera vez en tres décadas, la FDA ha redefinido el significado de «saludable» en las etiquetas de los alimentos. La normativa definitiva se publicó en diciembre de 2024 y entró en vigor el 25 de febrero de 2025. La fecha límite de cumplimiento obligatorio para las marcas que utilicen esta indicación es el 25 de febrero de 2028, si bien se permite el uso voluntario de la nueva definición a partir del 28 de abril de 2025.
Hay dos cambios importantes para el chocolate. En primer lugar, la normativa establece un límite de azúcares añadidos: un producto que lleve la indicación «saludable» ya no podrá superar un umbral definido de azúcares añadidos por ración. En segundo lugar, la normativa exige ahora que los productos aporten de forma significativa al menos un grupo de alimentos reconocido para poder optar a la declaración. La mayoría de los productos de chocolate convencionales no cumplirán ninguno de estos dos requisitos con su formulación actual.
Paralelamente a esto, la FDA ha «Cuadro de información nutricional» en la parte frontal del envase, publicada para recabar comentarios en enero de 2025 y catalogada como objetivo prioritario para 2026. La etiqueta propuesta clasificaría tres nutrientes —azúcares añadidos, grasas saturadas y sodio— como «Bajo», «Medio» o «Alto» en relación con el valor diario, basándose en un sistema en blanco y negro que superó a las alternativas codificadas por colores en las propias pruebas de la FDA con consumidores. Aún no es definitiva. Una vez que lo sea, las marcas con ventas anuales de alimentos superiores a 10 millones de dólares dispondrán de tres años para cumplir con la normativa.
Para una marca de chocolate, las implicaciones prácticas de ambas normas convergen: el azúcar añadido pasa a formar parte, de forma visible e ineludible, de la información que figura en la parte frontal del envase. Un producto que antes indicaba discretamente el contenido de azúcar en la tabla de información nutricional de la parte posterior, ahora lo señalará en la parte frontal, acompañado de una clasificación de tres niveles.
Conclusión clave: la reformulación para la declaración de «saludable» y la reformulación para obtener una puntuación favorable en la parte frontal del envase no son lo mismo. La declaración de «saludable» es opcional y exige la contribución de los grupos de alimentos, además de la reducción de azúcar. La clasificación en la parte frontal del envase es obligatoria (una vez finalizada) y solo tiene en cuenta los niveles de nutrientes. Un producto puede obtener una buena puntuación en una y no en la otra.
Consejo práctico: A la hora de definir el alcance de una reformulación, simula ambos escenarios en paralelo. Una receta que supere el umbral de azúcares añadidos para ser considerada «saludable», pero que siga obteniendo una calificación de «Alta» en grasas saturadas, no obtendrá el beneficio de marketing que las marcas suelen esperar solo del trabajo realizado en materia de azúcares.
Alimentos ultraprocesados, legislación estatal y el panorama fragmentado del cumplimiento normativo
El panorama federal en materia de alimentos ultraprocesados (AUP) cambió en agosto de 2026, cuando el HHS y el USDA sometieron a revisión final la primera propuesta de definición federal de los UPF. En el mismo comunicado, el HHS propuso una norma que obligaba a los fabricantes a notificar a la FDA cada vez que concluyeran que una sustancia añadida a un alimento es «generalmente reconocida como segura» (GRAS), lo que reducía el alcance de las determinaciones GRAS autoafirmadas que no figuran en el inventario público de la agencia.
Ninguna de las dos medidas se ha ultimado, ni tiene fecha de entrada en vigor. Ambas son importantes para el chocolate, ya que modifican lo que debe revelarse y cómo es probable que se evalúe el perfil de ingredientes de un producto en los entornos posteriores de los minoristas y los consumidores.
La situación a nivel estatal avanza más rápido. En 2025, California aprobó la primera ley estatal de EE. UU. que define los alimentos ultraprocesados y comienza a eliminarlos progresivamente de los programas de alimentación escolar. Según informa KFF Health News que los legisladores de Texas, Florida, Virginia Occidental y otros estados están elaborando o evaluando medidas similares para las sesiones de 2026. Las acciones de los fiscales generales estatales y a nivel municipal añaden otra dimensión: el fiscal municipal de San Francisco presentó una demanda a finales de 2025 en la que calificaba de «nocivos y adictivos» determinados cereales, pizzas, refrescos y patatas fritas de marcas concretas.
Cabe mencionar un paralelismo histórico: el etiquetado de los menús siguió una trayectoria similar. Antes de que entrara en vigor la normativa federal en 2018, estaban en vigor más de 20 leyes estatales y locales diferentes sobre el etiquetado de calorías, cada una con sus propios umbrales, formatos y normas de divulgación. Las marcas que operaban en varios estados tuvieron que armonizarlas hasta que entró en vigor la prevalencia federal. Parece probable que la regulación de las UPF pase por la misma fase de fragmentación: un periodo en el que cada estado actuará por su cuenta antes de que una norma federal se convierta en el punto de referencia.
Conclusión clave: Para las marcas de chocolate que venden en varios estados de EE. UU., el riesgo a corto plazo no es que la definición federal de UPF se establezca de una forma que afecte a su cartera de productos. Es que las definiciones a nivel estatal se adopten antes y no se ajusten entre sí ni a lo que finalmente establezca la normativa federal.
Consejo práctico: A la hora de planificar la distribución, hay que hacer un seguimiento de qué estados han promulgado, propuesto o presentado legislación relacionada con el UPF, y cotejarlo con los estados en los que las referencias de la marca se venden en colegios, hospitales o programas alimentarios financiados por el estado. Esos son los canales en los que una clasificación estatal del UPF tiene un impacto inmediato.
La adopción del GLP-1 y el cambio hacia formatos ricos en proteínas y con raciones controladas
Los medicamentos con GLP-1 no son una normativa. Son una fuerza de mercado que actúa a escala regulatoria.
Aproximadamente el 18 % de los adultos estadounidenses utilizaba un medicamento de GLP-1 en la primavera de 2026, frente al 14 % aproximadamente de 2025, según la encuesta nacional de FTI Consulting. La tasa de adopción es mayor en el grupo de edad de 35 a 54 años, con un 23 %. Estimación de FTI: a medida que mejoren las nuevas formas farmacéuticas, se acerquen los vencimientos de las patentes y disminuyan los gastos a cargo del paciente, uno de cada dos adultos que cumplan los requisitos podría empezar a tomar un GLP-1 durante la próxima década.
El mecanismo está bien documentado. Los GLP-1 suprimen el apetito y ralentizan el vaciamiento gástrico, y los usuarios refieren una menor ingesta calórica total, compras más reducidas y una mayor selectividad en los estantes del supermercado. Cuando la ingesta disminuye, lo que queda debe aportar más: la densidad nutricional por caloría se convierte en el atajo que la mayoría de los consumidores de GLP-1 afirman utilizar.
La respuesta en forma de reformulación ya está en marcha. Nestlé ha lanzado su primera marca nueva en casi 30 años dirigida explícitamente a los consumidores de GLP-1. General Mills y Danone han reorientado el posicionamiento de su cartera hacia formatos ricos en fibra y proteínas, y que favorecen la saciedad. La demanda de ingredientes ha seguido la misma tendencia: la proteína de suero, las proteínas lácteas y las fibras funcionales son las categorías que registran el mayor impulso impulsado por la reformulación.
En el caso concreto del chocolate, hay tres patrones de consumo a los que merece la pena prestar atención:
- Porciones más pequeñas. Los usuarios de GLP-1 afirman que prescinden de los dulces de tamaño normal en favor de productos de una sola porción o de formato reducido.
- Posicionamiento proteico. Los productos que combinan chocolate con niveles de proteínas funcionales compiten cada vez más con los formatos de aperitivos sin chocolate para la misma ocasión de consumo.
- Sensibilidad al azúcar. Los usuarios de GLP-1 afirman tener una menor tolerancia a los productos con alto contenido en azúcar, tanto físicamente como por preferencia, lo que echa por tierra la suposición histórica de que las categorías de productos de capricho son inmunes a la presión para reducir el azúcar.
Conclusión clave: la adopción del GLP-1 no reduce la categoría del chocolate, sino que la reestructura. Los productos diseñados para la cesta de la compra anterior al GLP-1 (formatos grandes, alto contenido de azúcar por ración, bajo contenido en proteínas) pierden cuota de mercado frente a los productos diseñados para la nueva cesta, dentro de la misma categoría.
Cómo influye la política alimentaria de EE. UU. en el informe sobre el desarrollo de nuevos productos de chocolate
|
Cambio |
Qué está cambiando |
Repercusiones en el desarrollo de nuevos productos de chocolate |
|---|---|---|
|
Declaración de la FDA sobre productos «saludables» |
El azúcar añadido pasa a ser un factor de exclusión; se exige la aportación de un grupo alimentario. Cumplimiento obligatorio a partir de febrero de 2028. |
La mayoría del chocolate convencional no cumplirá los requisitos sin una reformulación y sin incluir ingredientes de grupos alimentarios (por ejemplo, lácteos, frutos secos, avena). |
|
«Cuadro de información nutricional» en la parte frontal del envase |
El azúcar añadido, las grasas saturadas y el sodio se clasifican como «Bajo», «Medio» o «Alto» en la parte frontal del envase. Aún no está definitivo. |
El azúcar y las grasas saturadas pasan de figurar en la información del reverso del envase a una clasificación en tres niveles en la parte frontal. |
|
Definición federal de alimentos ultraprocesados (UPF) + reforma del sistema GRAS |
Se propone la primera definición federal de alimentos ultraprocesados para agosto de 2026. Las notificaciones GRAS pasarán a ser obligatorias. |
Aumenta el escrutinio de la lista de ingredientes; una clasificación como alimento ultraprocesado podría afectar al acceso a los canales de distribución escolar y a la contratación pública. |
|
Legislación estatal sobre alimentos ultraprocesados |
La definición de California ya es ley. Varios estados están elaborando proyectos de ley para las sesiones de 2026. |
Las referencias comercializadas en varios estados se enfrentan a posibles clasificaciones divergentes antes de que entre en vigor cualquier normativa federal. |
|
Adopción del GLP-1 |
Alrededor del 18 % de los adultos estadounidenses utilizará un GLP-1 en 2026; su adopción sigue aumentando. |
La demanda se inclina hacia raciones más pequeñas, mayor contenido en proteínas y menor contenido en azúcar por caloría —dentro de la categoría del chocolate, no fuera de ella—. |
Donde la elección de ingredientes se une al momento político: palancas de reformulación para las marcas de chocolate
La cuestión de la reformulación no es si hay que actuar, sino a qué medidas recurrir en primer lugar. Hay tres que aparecen repetidamente en los informes elaborados a partir de los cuatro cambios mencionados anteriormente.
Alulosa. Un azúcar poco común que se comporta como la sacarosa en cuanto a volumen, coloración y depresión del punto de congelación, con aproximadamente 0,4 kcal/g. Según las directrices de la FDA publicadas en 2020 y reafirmadas en el borrador actualizado de las directrices a finales de 2025, la alulosa queda excluida de las declaraciones de «Azúcares totales» y «Azúcares añadidos» en la tabla de información nutricional, aunque sigue contabilizándose en los «Hidratos de carbono totales». Para una reformulación de chocolate que apunte al umbral de azúcares añadidos de la declaración «saludable», o a una puntuación favorable en la parte frontal del envase, la alulosa es una de las pocas herramientas que mantiene intacto el perfil funcional similar al del azúcar.
Formulaciones «sin azúcares añadidos». Estas se rigen por criterios más estrictos que las de «sin azúcar» y se dirigen más directamente a los consumidores que leen los paneles de información nutricional buscando específicamente los azúcares añadidos —el parámetro en el que se centran tanto la nueva declaración «saludable» como la etiqueta propuesta para la parte frontal del envase—. Un chocolate «sin azúcares añadidos» que siga ofreciendo sabor y textura es un reto técnico distinto al de uno «con contenido reducido en azúcares», y suele depender del sistema edulcorante más que de la mera eliminación del azúcar.
Proteína funcional (suero de leche). La tendencia en la demanda de ingredientes impulsada por la reformulación basada en el GLP-1 —suero de leche, proteína láctea, fibra funcional— sitúa al chocolate enriquecido con proteínas en un nuevo contexto de categoría. El chocolate proteico de Luker aporta 5 g de proteína por ración de 30 g, y se posiciona como una forma de aumentar el contenido proteico de un producto acabado, más que como una declaración proteica independiente. El chocolate con un contenido significativo de proteínas compite con las barritas proteicas y los snacks funcionales por la misma ocasión de consumo de los usuarios de GLP-1, y puede contribuir al requisito de aportación del grupo alimentario en la nueva declaración «saludable» gracias a su contenido lácteo.
Ninguna de estas opciones es una solución única. La alulosa respalda la declaración «saludable» y la clasificación en la parte frontal del envase, pero no aborda la clasificación como alimento ultraprocesado (UPF). Las proteínas funcionales respaldan la demanda impulsada por el GLP-1 y los requisitos de los grupos de alimentos, pero añaden complejidad a los ingredientes, lo que puede hacer que el producto se desvíe en la puntuación de los UPF. El informe de reformulación implica ahora un equilibrio entre cuatro sistemas de restricciones, no uno solo; de ahí que el diálogo entre I+D y las autoridades reguladoras deba tener lugar antes, y no después de que se haya completado la formulación.
Preguntas frecuentes
¿Cuándo será obligatoria la nueva declaración de la FDA sobre productos «saludables»?
La norma definitiva entró en vigor el 25 de febrero de 2025, y se permite el uso voluntario de la nueva definición a partir del 28 de abril de 2025. El cumplimiento obligatorio para los productos que lleven la indicación «saludable» es el 25 de febrero de 2028.
¿Está ya decidido que habrá un «recuadro de información nutricional» en la parte frontal del envase?
Todavía no. La FDA publicó la norma propuesta en enero de 2025 y la incluyó como objetivo prioritario para 2026. A mediados de 2026, la agencia seguía tramitando las observaciones del público. Una vez finalizada, las grandes empresas dispondrían de tres años para cumplirla; las pequeñas, de cuatro.
¿Se aplica ya la definición federal de «alimentos ultraprocesados» (UPF) a los productos?
No. El HHS y el USDA presentaron la definición propuesta para su revisión final en agosto de 2026. Aún no se ha ultimado y no se ha establecido ningún mecanismo de aplicación ni de clasificación. Las definiciones de los alimentos ultraprocesados a nivel estatal —empezando por la ley de California de 2025— son de aplicación obligatoria dentro de sus propias jurisdicciones, independientemente del calendario federal.
¿Se considera la alulosa como azúcar añadido en las tablas de información nutricional de EE. UU.?
La postura de la FDA en materia de aplicación de la normativa, reiterada en un borrador de directrices a finales de 2025, es que los fabricantes pueden excluir la alulosa de las declaraciones de «Azúcares totales» y «Azúcares añadidos», aunque deben incluirla en los «Hidratos de carbono totales». Dicha postura se aplica como una discrecionalidad en la aplicación de la normativa, más que como un cambio formal de la normativa.
¿Qué tamaño tiene la base de consumidores de GLP-1 que influye en la compra de alimentos?
Según FTI Consulting, aproximadamente el 18 % de los adultos estadounidenses tomaba un medicamento de GLP-1 en la primavera de 2026, lo que supone un aumento respecto al 14 % registrado en 2025. La adopción es mayor en el grupo de edad de 35 a 54 años. Varios fabricantes de alimentos han declarado públicamente que se espera que el efecto sobre las ventas de su categoría sea estructural, más que transitorio.
¿Se aplican estos cambios en la política alimentaria de EE. UU. al chocolate importado?
Sí. Las normas de etiquetado de la FDA se aplican a los productos comercializados en EE. UU., independientemente del país de fabricación. Las leyes estatales sobre alimentos ultraprocesados (UPF) y de contratación pública escolar se aplican a los productos vendidos dentro de la jurisdicción correspondiente. Una marca que exporta a EE. UU. opera bajo el mismo régimen de etiquetado y declaraciones nutricionales que una marca nacional.
Conclusión clave: El panorama normativo estadounidense de 2026 no exige a los equipos de desarrollo de nuevos productos (NPD) del sector del chocolate que tomen una sola decisión. Les exige que tomen varias a la vez, basándose en criterios que aún se están ultimando en paralelo. Las marcas que salgan reforzadas de los próximos 18 meses serán aquellas que traten la preparación para las declaraciones de «salud», la puntuación en la parte frontal del envase, la exposición a la clasificación UPF y la demanda impulsada por el GLP-1 como un único mapa estratégico, y no como cuatro encargos independientes que se entregan al departamento de I+D de uno en uno.
Recursos relacionados:
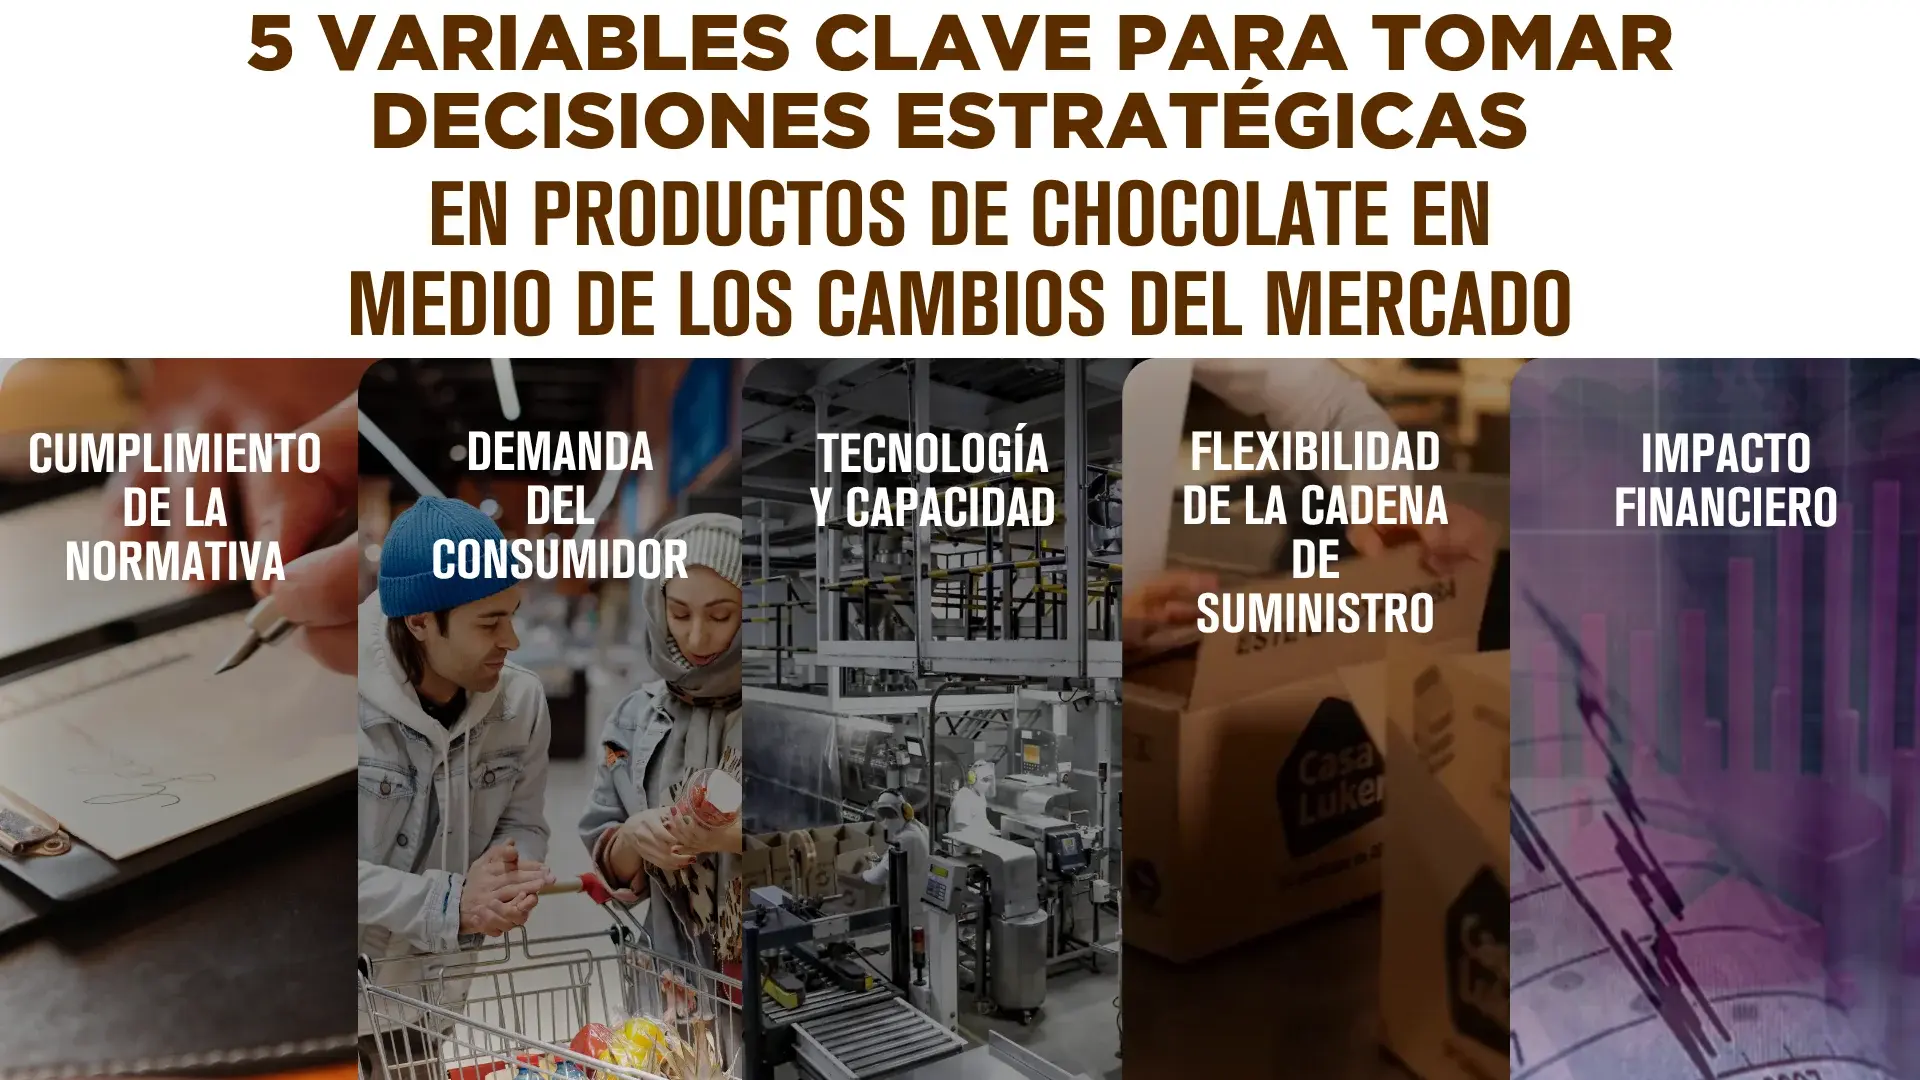
5 variables clave para la toma de decisiones estratégicas sobre el chocolate
Equilibrio | Formulaciones de chocolate más saludables
Fuentes:
FDA, Etiquetado de alimentos: declaraciones sobre el contenido nutricional; definición del término «saludable» (norma definitiva, febrero de 2025)
FDA, Norma propuesta sobre el etiquetado nutricional en la parte frontal del envase (enero de 2025)
HHS, Reformas históricas en materia de política alimentaria en el marco de la agenda de la MAHA (agosto de 2026)
KFF Health News, La MAHA en los parlamentos estatales: qué cabe esperar en 2026 (abril de 2026)
FTI Consulting, «Los fármacos GLP-1 están reescribiendo las reglas de la alimentación» (julio de 2026)
Tastewise, El impacto del GLP-1 en la industria alimentaria de EE. UU.: guía para el sector de los productos de consumo envasados (CPG) en 2026 (abril de 2026)
IngExchange / American International Foods, Cómo están afectando los GLP-1 a la industria alimentaria (agosto de 2026)
EveryBite, «2026: el año en que las leyes sobre alérgenos llegan a los restaurantes» (enero de 2026)
Nutritional Outlook, La FDA sobre la exclusión de la alulosa de las declaraciones de azúcares (diciembre de 2025)
Icon Foods, Perspectivas sobre la alulosa: del cuarto trimestre de 2025 a 2026 (agosto de 2026)
Innova Market Insights, Demanda de los consumidores norteamericanos de chocolate con menos azúcar y enriquecido con proteínas (2024)